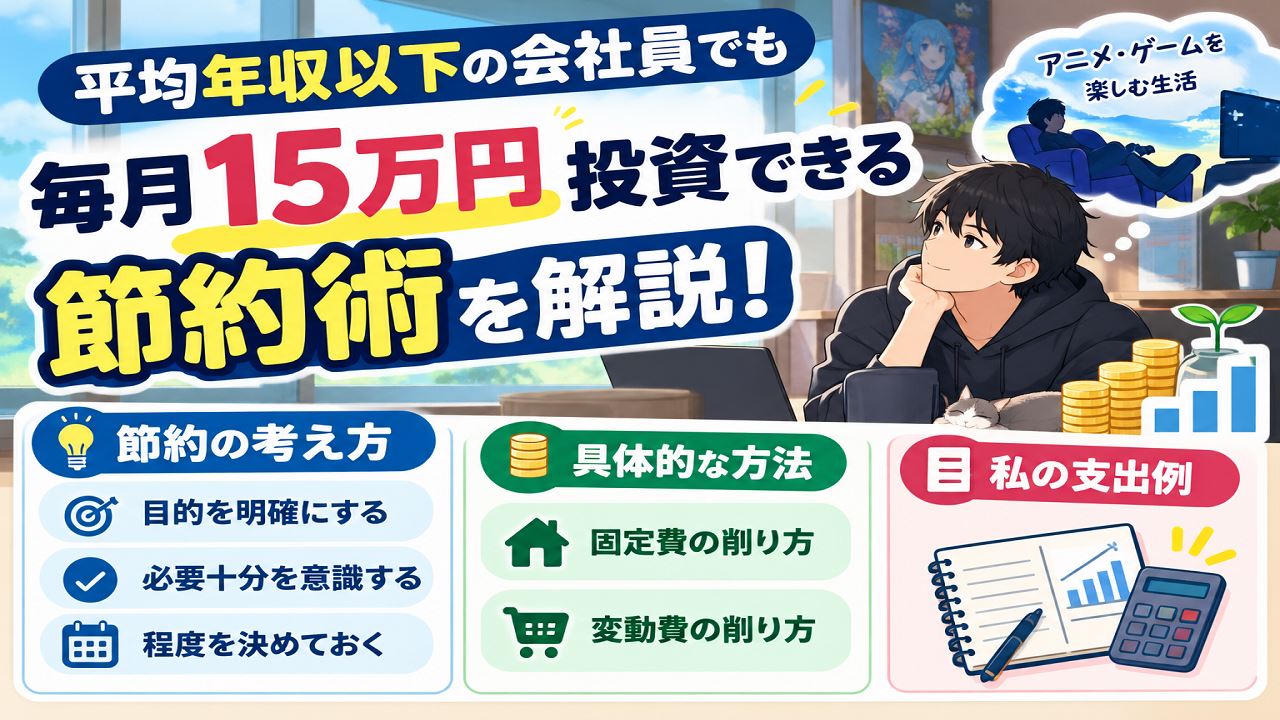
投資のタネ銭を作るための節約術を知りたい方へ。
節約は目的を明確にすることが大切です。
私は投資のために節約して資産2000万円を達成しました。
この記事を読めば、毎月の投資額を増やせるでしょう。
節約の考え方
節約の考え方をおさえるのが基本になります。
なぜなら、自分に合った節約の判断ができるようになるからです。
目的を明確にする
節約の目的を明確にしましょう。
目的が明確なら、節約の判断に自信が持てるようになります。
理想:働く時間を減らして、アニメやゲームに没頭できる生活がしたい!
↓
目的:働かなくても生きていけるだけの資産を築くこと
目的がはっきりすれば、節約の優先度も判断できます。
私の目的:自分の部屋でアニメやゲームに没頭したい
節約の優先度(高):高価な車、ブランド品、高価な服
節約の優先度(低):遊ぶ時間、健康にいい食事、高品質なモニター
節約すべきか迷ったら、節約の目的を考えれば判断しやすくなります。
資産の築き方は次の記事でくわしく解説しています。
必要十分を意識する
節約のコツとして、目的に対して必要十分かを意識しましょう。
条件を満たす要素が必要かつ十分に足りている状態を指す
必要十分を意識することで、節約する範囲を判断できます。
私の目的:自分の部屋でアニメやゲームに没頭したい
↓
必要:自分の部屋
十分:6~8畳の部屋
↓
範囲の判断:1Kより大きな家に払う家賃は節約してもいい。
私は1人暮らしももったいないので実家暮らしを選択しています。
節約すべきか迷ったら、目的に対して必要十分かを意識すれば判断しやすくなります。
程度を決めておく
節約の程度を決めておきましょう。
行き過ぎた節約を防げます。
100円以下の節約はやらない。
やり過ぎはストレスになりますし、節約効率も悪いです。
初心者なら500円くらいから始めるのがおすすめ。
徐々に金額を下げていき、節約にストレスを感じない程度を探していきましょう。
節約の具体的な方法
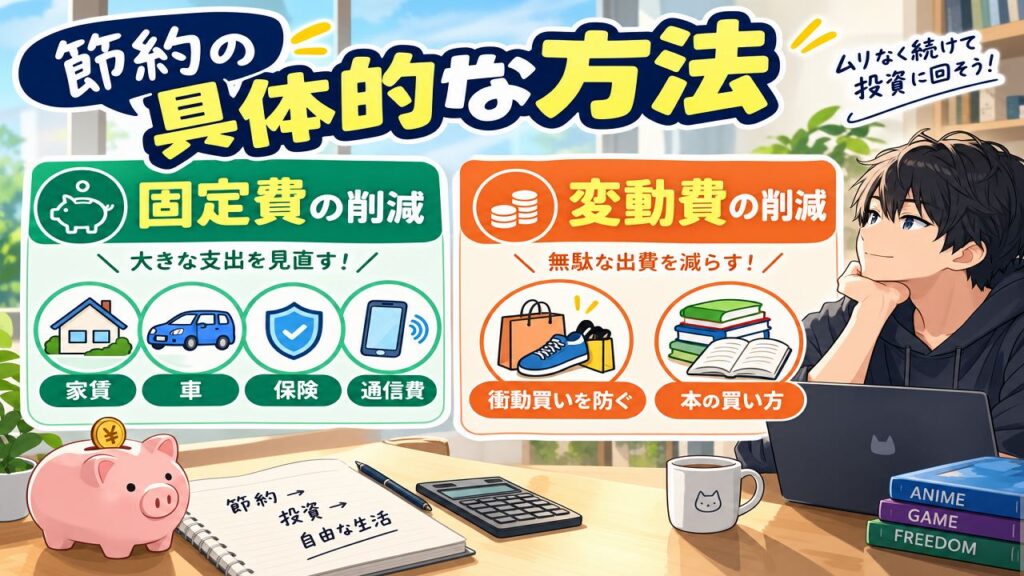
支出には2つの種類があります。
毎月一定の金額がかかる費用のこと
毎月異なる金額がかかる費用のこと
それぞれ、私の考え方と一例を紹介していきます。
固定費の削り方
金額の大きいところから節約するのがコツです。
家賃
私は実家暮らしで家賃を2万円におさえています。
自分の理想の生活を考えて節約すべきか判断しています。
理想の生活:自分の部屋でアニメやゲームに没頭できる
↓
1Kあれば十分
↓
実家、社宅、郊外の1Kなどが候補になる
金額が大きく節約効果は抜群ですが、難易度も高いです。
どこまで真剣に節約するかを考えて判断しましょう。
車
私は中古で40万円のコンパクトカーに乗っています。
車は用途を考えてどこまでお金をかけるのか判断しています。
車の用途:通勤用のみ
↓
走る最低限の機能さえあれば十分
↓
見た目や機能は最小限の車を購入
私が参考にした人物に、
投資の神様ウォーレンバフェットがいます。
車は大きいほど、タイヤや車検、税金も高くなります。
用途に合わせて必要十分な車が選べると節約につながります。
保険
貯蓄で対応できないリスクに対して保険をかけています。
貯蓄で対応できるリスクかどうか?
↓
節約して貯蓄や資産が増えれば保険は減らしていく
国民健康保険は最強の保険です。
基本的に民間の保険はほとんど不要だと考えています。
年齢や持病、貯蓄額などから自分に必要な保険を判断できれば節約につながります。
通信費
格安スマホとしてmineoの3GB(月額1300円)を利用しています。
普段の通信量を確認してプランを見直した結果、3GBに落ち着いています。
普段の利用量を確認する
↓
1~2GBくらい余裕のあるプランまで下げる
私は自分の部屋や職場のWi-Fi環境でしか使わないため、
毎月1GBも使っていませんでした。
キャリアスマホの方は格安スマホに替えるだけでも効果が大きいですよ。
変動費の削り方
無駄な買い物をどう防ぐかがポイントです。
前述の「必要十分を意識する」や「程度を決めておく」の考え方が基本です。
日用品など普段の買い物で、高級にすべきか迷った時に判断できますよ。
衝動買いを防ぐ
私は欲しい物ができたら、1カ月待ってから買うかどうか判断します。
1カ月後、欲しいと思えているか?
YES:本当に欲しいものが買えたと喜ぶ
NO:衝動買いを防げたと喜ぶ
以前、レースゲーム用のコントローラーが欲しかったのですが、4~5万円します。
1カ月待ったとき、他のゲームにハマっていました。
「ゲーム体験を失った」とも考えられますが、
私は「働く時間を減らせた」ことの方が幸福なので良かったと思っています。
欲しいものができた時、1カ月待つことで無駄な衝動買いを防げますよ。
本の買い方
数が多いと大きな出費になるので工夫しています。
- 本屋で気になる本は立ち読みする
- 欲しいと思えたなら、図書館にないか確認する
- 図書館になければ本屋で買う
最近は単行本で1冊2000円弱もします。
気軽に買っていると大きな出費になるので注意です。
図書館は優秀ですよ。
有名な本は誰かがリクエストしているので大体あります。
私はここ数年で200~300冊くらい読んでいます。
全部買っていたら20~30万円は使っていたでしょう(私の車は40万円)。
本は自己投資に最強のツールです。
節約しつつたくさん読んでいきましょう!
毎月15万円投資する私の支出例
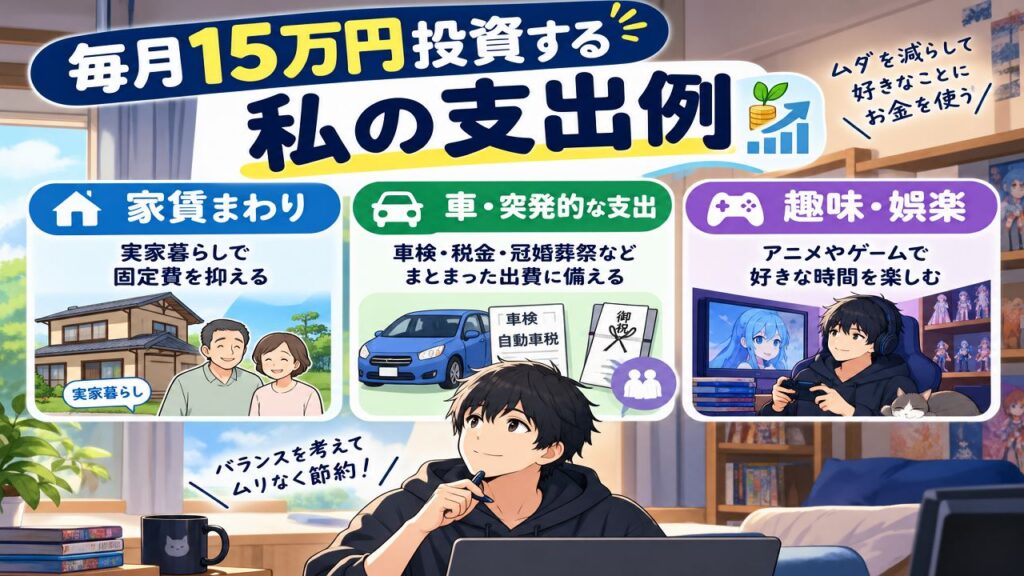
毎月15万円投資している私の支出例を紹介します。
- 家賃、光熱費、食費、通信、日用品、保険:5万円
- 食費、日用品、衣類の変動費:0~1万円
- 趣味・娯楽:1万円
- 医療・教育・交際費:0円
独身で実家暮らしを前提としています
毎月6~7万円で生活しています。
会社員で手取りは20万円弱。
ボーナスを月割りした額を足して毎月15万円を投資しています。
ボーナスの余りは車や突発的な支出に備えて貯蓄。
大体はこんな感じですが、細かい所を解説します。
家賃まわり
- 家賃:2万円
- 光熱費:5000円
- 食費:1万7000円
- 通信:2000円
- 日用品:3000円
- 保険:3000円
実家暮らしでは、「家にいくら入れるか?」ざっくり計算の家庭が多いと思います。
私の家ではひとり当たりを簡単に計算した上で5万円に落ち着いています。
実家は地方都市郊外なので家賃はおさえめ。
「家賃」と言っていますが、実家は持ち家です。
私が親に対して毎月支払っているので「家賃」という言葉を使っています。
お金以外の部分でも協力しています。
実家暮らしでは親との仲や人情、世間体なども関わります。
親とよく相談の上、お互いに納得できるラインを模索したいところです。
実家暮らしを検討する場合、私の例がひとつの参考になれば幸いです。
車や突発的な支出
ボーナスの余りで対処している支出です。
- 車検:5万円(1年換算)
- 税:4万円
- 保険:3万5000円
- 車のタイヤパンク:1万円
- 車のバッテリー交換:3万3000円
- 親戚の冠婚葬祭:3万円
突発的な支出が最大の不安要因です。
家のリフォームや冠婚葬祭、介護費用はぱっと思いつくところ。
現金が月1~2万円は増えるように投資額を調整しています。
趣味・娯楽
私の趣味・娯楽は主にアニメとゲームです。
- アニメ:dアニメストアで月額550円
- ゲーム:フルプライスゲーム(1万円弱)を年に1本くらい
PS Plus(オンライン料金) 月額500円
節約の優先度と人生の満足感でバランスを取った結果、今の支出に落ち着いています。
「アニメ声優の押し活」や「ゲームガチャの課金」といった、お金がかかる要素には手を出しません。
私は働くのが苦手で、怒られることに強い恐怖を感じてしまいます。
人生でたくさんは働けないのでお金はかけられません。
「お金=働く時間」がチラついてしまい、お金のかかる趣味に興味がもてないのです。
以上をまとめると、私は年100万円前後で生活できています。
まとめ:節約の目的を明確にしよう
節約の目的を明確にすることが特に重要です。
節約の考え方にそって、
金額の大きい支出で節約できそうな所がないかチェックしてみてください。
今回紹介した私の例では、極端に感じる部分もあったと思います。
参考にできると思ったところを持ち帰ってもらえれば幸いです。
節約で投資のタネ銭が作れたら、投資への第一歩を踏み出していきましょう!