資産を築く基本的な方法が知りたい方へ。
現代で資産を築くことが重要なのは間違いないでしょう。
なぜなら、老後の不安解消や働き方など人生の選択肢が広がるからです。
本記事は、資産2000万円を築いた平均年収以下の会社員である私が解説します。
投資や節約での悩ましい選択を自分の軸で判断できるようになりますよ。
積立投資を続ける
本記事の結論は「長期の積立投資をひたすら続ける」です。
理由は、投資初心者や時間のない会社員にとって最強のやり方だからです。
定期的に一定の金額で金融商品を買い続ける投資方法
私は長期の積立投資で資産2000万円を作りました。
資産が100万円、500万円、1000万円と増える中で、やり方を変えたことはありません。
具体的な投資方法
私は投資信託のインデックスファンドを購入する、いわゆるインデックス投資をやっています。
多くの投資家からお金を集めてプロが運用する投資商品のこと
市場全体の動きを示す指数(インデックス)に連動した運用成果を目指す投資信託のこと
毎月10~20万円ペースで7年間(2026年時点)積立し続けて2000万円を築きました。
インデックス投資については次の記事で詳しく解説しています。
運用成績が優秀
きちんとしたインデックス投資は運用成績が優秀です。
理由は、市場平均という安定した「平均点」を低コストで運用できるから。
100点は取れないものの、90点くらいは取れる。
一般に個人投資家の9割は市場平均に負けると言われています。
私は今までインデックス投資のみで2000万円の資産を築きました。
次の2銘柄を5:5の割合で保有。
- eMAXIS Slim S&P500 (アメリカの時価総額TOP500社に投資)
- eMAXIS Slim 全世界株式(全世界に投資)
※本記事は筆者の投資経験・考えを紹介するものであり、特定の金融商品の購入を推奨するものではありません。投資の判断はご自身の責任でお願いいたします。
ほったらかしにできる
インデックス投資の良い所はほったらかしにできる点です。
基本的に長期間保有する投資方法なので、一度買ったら後は何もしなくていいのです。
証券口座を開き、最初に自動積立設定すれば、
銀行にお金がある限り指定した日に自動で投資してくれます。
一般的に長く運用すればするほど投資の勝率は高くなります。
20年以上運用した場合の勝率はアメリカ市場であれば100%超え。
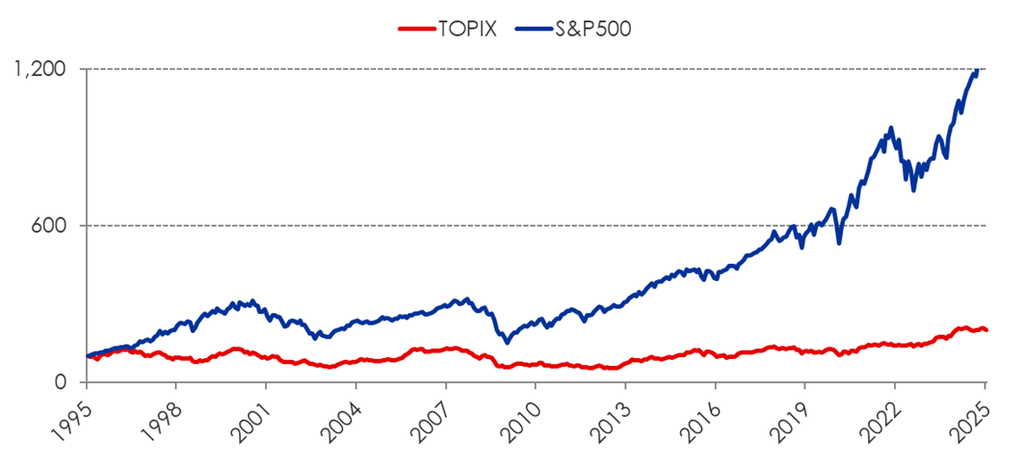
- TOPIX:日本市場
- S&P500:アメリカ市場
現代はアメリカ市場が最も強く、不況や暴落にもすぐに回復してきました。
(私はアメリカを含むインデックスファンドを買っています。)
20年以上運用する前提でいれば、どうせ上がっているのです。
日ごろから株価を気にしなくてよいので精神的に楽ですね。
投資初心者でも簡単にできる
インデックス投資の魅力は投資初心者が安全に資産作りできる点でしょう。
投資の難しそうなイメージの作業を何もする必要がないのです。
お金持ち達がやっている王道な方法の1つがインデックス投資でもあります。
他の投資方法に手を出さない理由
一番の理由は、投資に時間をかけられないからです。
個別株など一般的な投資は作業に時間がかかります。
その割には、市場平均の成績を超えるのが難しい。
投資の収益は投資額に対して1年で数%ぐらいが相場。
投資額が大きければ大きいほど、同じ労力で得られる収益は大きくなります。
逆に投資額が少なければ収益は少ないのです。
1000万円くらいまでは投資の収益よりも節約や労働で得る金額の方が大きいですよ。
時間がない会社員が投資に時間を使うのは非効率だと私は考えています。
資産2000万円を超えた時点でも考えは変わりません。
個別株投資
企業の株を購入して配当金や株主優待、株価の変動差で利益を得る投資方法です。
企業の利益の一部から株を購入した株主へ還元される金銭のこと
経営が悪化すれば減配や無配にもなり得る
株を買ってくれた株主へ企業が自社商品や金券などの優待品を贈る制度のこと
配当金や株主優待はインデックス投資より運用成績は期待できません。
資産のある人が余裕資金を使ってそこそこの利益を確実に得るための投資方法である。
2000万円程度ではまだ手を出さなくてよい。
株価の変動差とは、株を安い時に購入し高い時に売却して儲ける方法です。
勉強や情報収集にキリがなく、時間がかかり過ぎる。
勉強だけで本20冊以上は読みました。
日経新聞や最新技術のイベント参加もした結果、インデックス投資の成績に負けました。
「最初からインデックス投資でいいじゃん」
との結論になり、個別株投資には手を出していません。
不動産投資
不動産を購入して運用する投資は「敷居や難易度が高い」ので私は手を出しません。
お金の有名な書籍「お金の大学」に紹介されている投資方法ではあります。
私は調べるほど難しいと感じました。
初心者向けではないと思います。
不動産の投資信託である「REIT」もありますが、
投資信託はアメリカ1強だと考えているので手は出しません。
短期投資
ギャンブルに近くなるため、私は手を出しません。
数秒から1年未満程度の短期間で売買する投資行為全般を指す
理由はギャンブル目的で参加している方が多いから。
価格の乱高下が起きやすく、資産作りには不向きです。
”投資”は運用期間が短くなるほどギャンブルに近くなる
基本を忠実に守るのが一番です。
節約は額が大きい順にやる
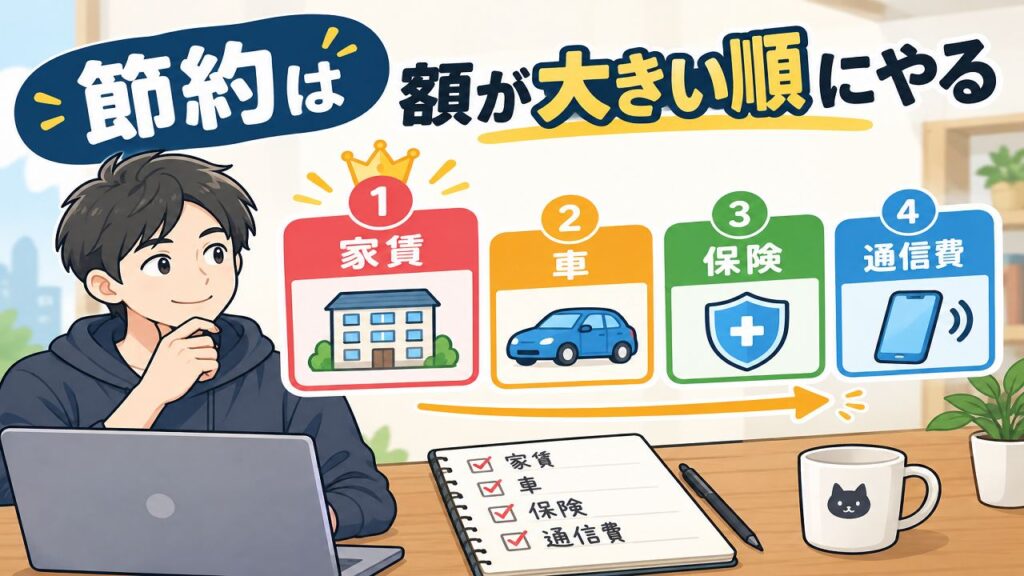
ここからは投資に必要なタネ銭の作り方を解説します。
結論、節約は金額の大きい所からやるのが効果的です。
具体的には固定費の最適化から始めるのがおすすめ。
毎月一定の金額がかかる費用のこと
例えば、保険を見直して不必要なオプションがないものに切替える。
これだけで生活に影響なく年に数千円~数万円浮きますよ。
※前提:私は独身で地方都市郊外の実家暮らしという立場でお話します。
節約の細かい考え方
節約の根本的な考え方を解説します。
消費、浪費、投資を考える
お金の使い方には「消費、浪費、投資」の3種類があります。
・消費:生活する上で必ず必要な支出
例:家賃、食費、衣料品
・浪費:有益な価値を生み出さない支出
例:利用頻度の低いブランド品、ペットボトル飲料
・投資:有益な価値を生みだす支出
例:ブログのサーバー代、書籍代、投資信託代
お金の使い方を見極めるためにも、自分の理想の生活を明確にしましょう。
誰にも邪魔されずにアニメやゲームに没頭できる生活
例えば家賃を考える時、私は「自分の部屋があれば十分」という基準ができます。
- 消費:1DK相当の部屋
- 浪費:1DKを超える部屋
- 投資:冷暖房などの快適な環境づくり
私は浪費を抑えるため実家暮らしを選択。
家賃は月2万円に抑えています。
部屋の快適さは、睡眠・勉強・副業がはかどり収入につながるため投資になります。
自分の基準を持つと、節約の判断に迷わなくなりますよ。
見栄とストレス発散にはお金を使わない
私は見栄とストレス発散にお金を使いません。
なぜなら、浪費に繋がりやすいからです。
見栄は自分で制御できない「他人の目」が基準なので、金額に上限がありません。
自分より高いものを持ってる人を見ると劣等感を感じ、さらに高いものが欲しくなるため要注意。
「必要な機能があれば十分」と考えて私は物を買っています。
ストレス発散も、キリがないため要注意です。
私はどうしてもイライラする時だけ、予算1000円を月1回までと決めてガス抜きしてます。
1000円あれば、ちょっと贅沢するには十分。
それでも基本的にお金は使わないようにしています。
10円の桁は無視
私は10円の桁(1~99円)の節約はしません。
なぜなら、コスパが悪いからです。
テレビとかでよく見る節約ですが、すべて時間と労力の無駄です。
月数百円の節約にしかなりません。
私は100円以上の買い物から、本当に必要な物か考えるようにしています。
ペットボトル飲料は100円を超えるので水筒は持ち歩きますよ。
節約は生活に支障やストレスが出ない程度にするのが鉄則です。
固定費の見直し
大きな固定費から見直すのが効率的です。
家賃
難易度は高いですが節約効果は抜群。
本気で資産を作りたい方は要検討です。
私は実家暮らしで家賃を月2万円くらいに抑えています。
極端な例でしたが、収入の 1/3 ~ 1/4 程度なら十分でしょう。
「自分の理想の生活にとって必要十分な家に住めているか?」
という基準で考えると判断しやすいと思います。
車
車は「見栄」の部分が大きく、”浪費”になりやすいので注意。
私は40万円の中古のコンパクトカーに乗っています。
投資の神様ウォーレン・バフェットの考え方が参考になります。
彼は世界長者番付TOP10にいた大富豪です。
目的や機能を考えて必要十分な物を買うと浪費は抑えられます。
保険
私は「確率は低いけど起きたら一発アウト」なリスクに保険をかけています。
なぜなら、貯蓄で対応できないからです。
逆に貯蓄で対応できるリスクに保険はかけません。
- 生命保険
- 火災保険と家財保険
- 車の対人保険(無制限)
どれも起きる確率は低いですが数千万以上の可能性があり、貯蓄で対応できません。
資産が増えれば対応できるリスクも増え、余計な保険は外せます。
保険は家族構成や持病、資産額などで判断が変わります。
「自分にとって必要十分か」で考えると最適化しやすいです。
通信費
自分の生活に必要十分かで判断しています。
私の場合、「アニメやゲーム漬けの生活に必要な性能があるか」の基準で判断してます。
- インターネット通信:光回線で月4000円程度
- 格安スマホ(3GB):月1300円程度
キャリアスマホから格安スマホに契約を見直すと毎月数千円浮きますよ。
細かい節約が吹き飛ぶ効果なので検討してみてください。
私の支出の例
ここまでの考え方を元に参考として私の支出の例を紹介します。
- 家賃、光熱費、食費、通信、日用品、保険:5万円
- 食費、日用品、衣類の変動費:0~1万円
- 趣味・娯楽:1万円
- 医療・教育・交際費:0円
合計で月6~7万円です。
家賃まわりは親と3人暮らしで1人当たりのザックリ計算で5万。
親との相談で、家事全般、送迎、将来の介護予定など含めた上での話です。
- 家賃:2万円
- 光熱費:5000円
- 食費:1万7000円
- 通信:2000円
- 日用品:3000円
- 保険:3000円
実家暮らしをフル活用した家計になってます。
収入が月手取り20万円弱(年収350万)なので14万円の余力があります。
ボーナスを月割りした額を上乗せして、現在は毎月15万円を投資中。
ボーナスの残りは車関係や突発的な支出への対応に使います。
- 車検:5万円(1年換算)
- 税:4万円
- 保険:3万5000円
- 車のタイヤパンク:1万円
- 車のバッテリー交換:3万3000円
- 親戚の冠婚葬祭:3万円
私は年間100万円前後あれば理想の生活ができることがわかります。
- アニメ:dアニメストアで月額550円
- ゲーム:フルプライスゲーム(1万円弱)を年に1本くらい
PS Plus(オンライン料金) 月額500円
節約を最適化して支出を抑えれば、理想の生活も実現しやすくなりますよ。
資産を作る目的を明確にする
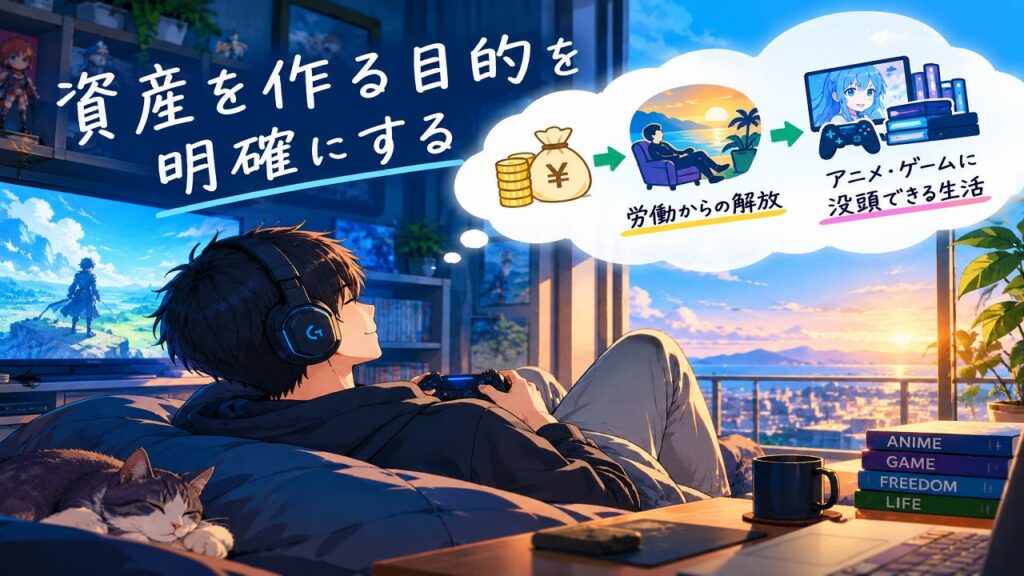
資産を作る目的を必ず明確にしましょう。
現状:週5日8時間労働がつらくて続かないし自分の時間もない(休職や無職を経験)
↓
理想:時間を気にせずアニメとゲームに没頭できる生活
↓
目的:労働時間を減らして理想の生活をするために資産を作る!
物事の優先順位が決められる
資産を作る目的がはっきりしていれば、物事の優先順位を決められます。
「労働から解放され、アニメやゲームに没頭できる生活」の実現。
- 労働時間を減らすこと
- アニメやゲームに没頭できる環境づくり
生活のために労働しているため、生活費が低ければ労働時間も減らせる。
生活費を下げることが私の最優先事項になるわけです。
節約の判断は、自分の優先事項を考えれば迷わなくなりますよ。
いくら貯まればいいかゴールがわかる
資産を作る目的がはっきりしていれば、いくら貯まればいいかゴールがわかります。
「労働から解放され、アニメやゲームに没頭できる生活」の実現。
私の生活には年100万円前後あれば十分。
労働以外で年100万円前後のお金を生み出せればクリアなのです。
労働以外でどうやってお金を生み出すのか?
ここで「FIRE」の考え方を使います。
資産の運用益で経済的に自立し、定年より前に仕事をリタイヤする生活手法のこと
Financial Independence, Retire Earlyの略語
FIREでは4%ルールがあります。
資産の取崩し額(生活費)を総額の4%以内に収めれば、30年以上経過しても資産が枯渇する確率が極めて低いとするアメリカ発祥の経験則
資産運用の仕方はインデックス投資で十分というのが私の考えです。
FIREに必要な金額(4%ルール)は 生活費 × 25 で求められます。
私の場合 100万円 × 25 = 2500万円 です。
2500万円を資産運用していれば、年間100万円の運用利益が得られる。
私は2500万円がゴールだとわかるのです。
さらに不況を乗り切る生活費と、資産を多少増やす余裕を込めて3000万円が理想だと考えます。
支出がわかればゴールが定まるので、ぜひご自身の生活費を計算してみてください。
貯めた後の行動が明確になる
資産を作る目的がはっきりしていれば、貯めた後の行動が明確になります。
「労働から解放され、アニメやゲームに没頭できる生活」の実現。
労働はゴールの2500万円に近づいたら、正社員以外の働き方を考えています。
アニメやゲームの時間も徐々に増やしていきますよ。
「FIREしたけどやることが無くなって会社員に戻った」
資産を作る目的がはっきりしていないのが問題でしょう。
目的がわからなければゴールとなる金額や達成後の行動もわかりません。
仕事は辞める必要もありません。
資産はあくまで「選択肢を増やしてくれるもの」と考えるのが良いと思います。
目標額に達しても仕事に不満がなければ続けてもいいし辞めてもいい。
「辞めてもいい」という選択肢が増えたのが大きいのです。
負荷を下げてアルバイトでもいいし、起業(Youtubeやブログ)してみてもいい。
私は週5日8時間労働からは抜け出したいかなと思っています。
理想の生活を送るためにも資産を作る目的は明確にしておきましょう!
まとめ:資産2000万円を築いたシンプルな方法
資産を作るには王道の投資方法を地道に続けるのみ!
500万円、1000万円を越えたから何か新しいことをする必要はありません。
派手な投資方法に目移りせず、継続すれば大丈夫です。
目標の金額までただひたむきに投資を積み立てていきましょう!